增长1135%的黄精,凭什么成为2026年药食同源新爆品?
"植提桥摘要:2026上半年抖音药食同源赛道,黄精销售额占比达40.72%,同比暴涨 1135.43%,成为中式食养现象级原料。流量只是放大器,药食同源想要真正做大,需要兼顾原料根基与大众化食品转型的能力。"
作者|Lisa
当我们讨论食品赛道的新增长时,很多人习惯盯着海外新原料、新代糖、新蛋白,习惯去复刻欧美成熟的食品配方逻辑。
但2026年,一个意料之外的样本,出现在中国市场当中,成为了直播间、货架上与礼盒中的养生新宠。
就是黄精。
2026年上半年,黄精一个品类吸走了抖音药食同源半壁江山的市场,占比40.72%,增速达到堪称恐怖级的1135.43%(数据来源:新食界)。
这一个标志性信号。
此前,枸杞、红枣、人参、山药已经完成大众化普及;桑黄还处在细分培育期;而黄精,刚好踩在合规+产业化卡点打通+消费认知突围跨代的交汇点,成为继人参水出圈后,又一轮在市场中跑出来的十倍级增长大品类。
简单复盘,也许能够轻易下结论将这场爆发归结于直播、流量,但深入到整个产区、产业链端,流量只是水面之上的结果,黄精真正值得关注的是水面下三大核心卡点的解决。
一、黄精大爆背后的三大驱动力
一款原料能否走进市场的前提是资质,也就是法规。黄精是少数很早就拿到这一“入局身份”的药食同源。
黄精古称仙人余粮,收录于《神农本草经》,自古就是平补属性的食养之物。早在2002年黄精就纳入了国家药食同源目录,并且也具有药典药材身份。
这意味着它可以在全国范围内作为普通食品原料开发SC预包装产品,不受地方标准属地限制。
“资质”真这么重要吗?
其实对比桑黄就很清楚了。
如今桑黄子实体还卡在“一地一标”,吉林和山东的食品地标菌种不同,跨区域不能互认;菌丝体还在新食品原料征求意见阶段,全国范围应用还不行。而黄精二十多年前就拿到了跨省生产、全渠道铺货的通行证。
但资质在手,不等于市场就能爆发。
拿到“入局资质”法规合规之后,更加关键的上升通道是产业链是否成熟。
这对于黄精尤其重要。
生黄精麻舌、涩口,直接吃体验很差,想要温润适口,得靠九蒸九晒。传统老作坊的蒸晒仰仗老师傅手感经验、看天摊晾、周期长、批次差异大,霉菌、微生物、二氧化硫这些安全风险很难稳定管控。一句话来总结:“全凭老师傅,全看老天爷”。
这一传统模式能够撑得起小范围特产礼盒和小众圈层,但难以走入大众化的消费市场与现代食品工业。标准化、稳定性、安全保障等产业链卡点,让黄精难以进入年轻人的日常场景,卡了很多年。
转折点出在黄精九蒸九晒的工业化。
黄精核心产区的头部企业把原本“凭手感、看天色”的古法拆成一套可记录、可复核、可稳定复刻的参数:单次蒸制温度、保压时长、循环间隔、干燥湿度、冷却灭菌流程全部固化,洁净车间替代露天摊晒。
整个过程并非简单的“用机器换人”的逻辑,而是把属于传统炮制工艺中真正起作用的步骤保留下来,如风味转化、去除刺激性物质等,再用工业体系解决不稳定、不安全、难上量的痛点。
工业化之外,另一个重要的卡点解决是来自原料端的分层,这是读懂黄精赛道的第三个关键。
市面上统称黄精的原料分三个基原:多花黄精(姜形黄精)、鸡头黄精、滇黄精,三者对应完全不同的下游赛道。
✅️滇黄精个头大、种植周期短、供给充足,多用于提取物和普通饮片;
✅️鸡头黄精是北方饮片市场的主流;
✅️消费端认可度较高、撑起高端溢价的是多花黄精,主产在九华山、安化这些地理标志产区。
据植提桥洞察,当前黄精赛道的供给端已形成三层梯队格局:
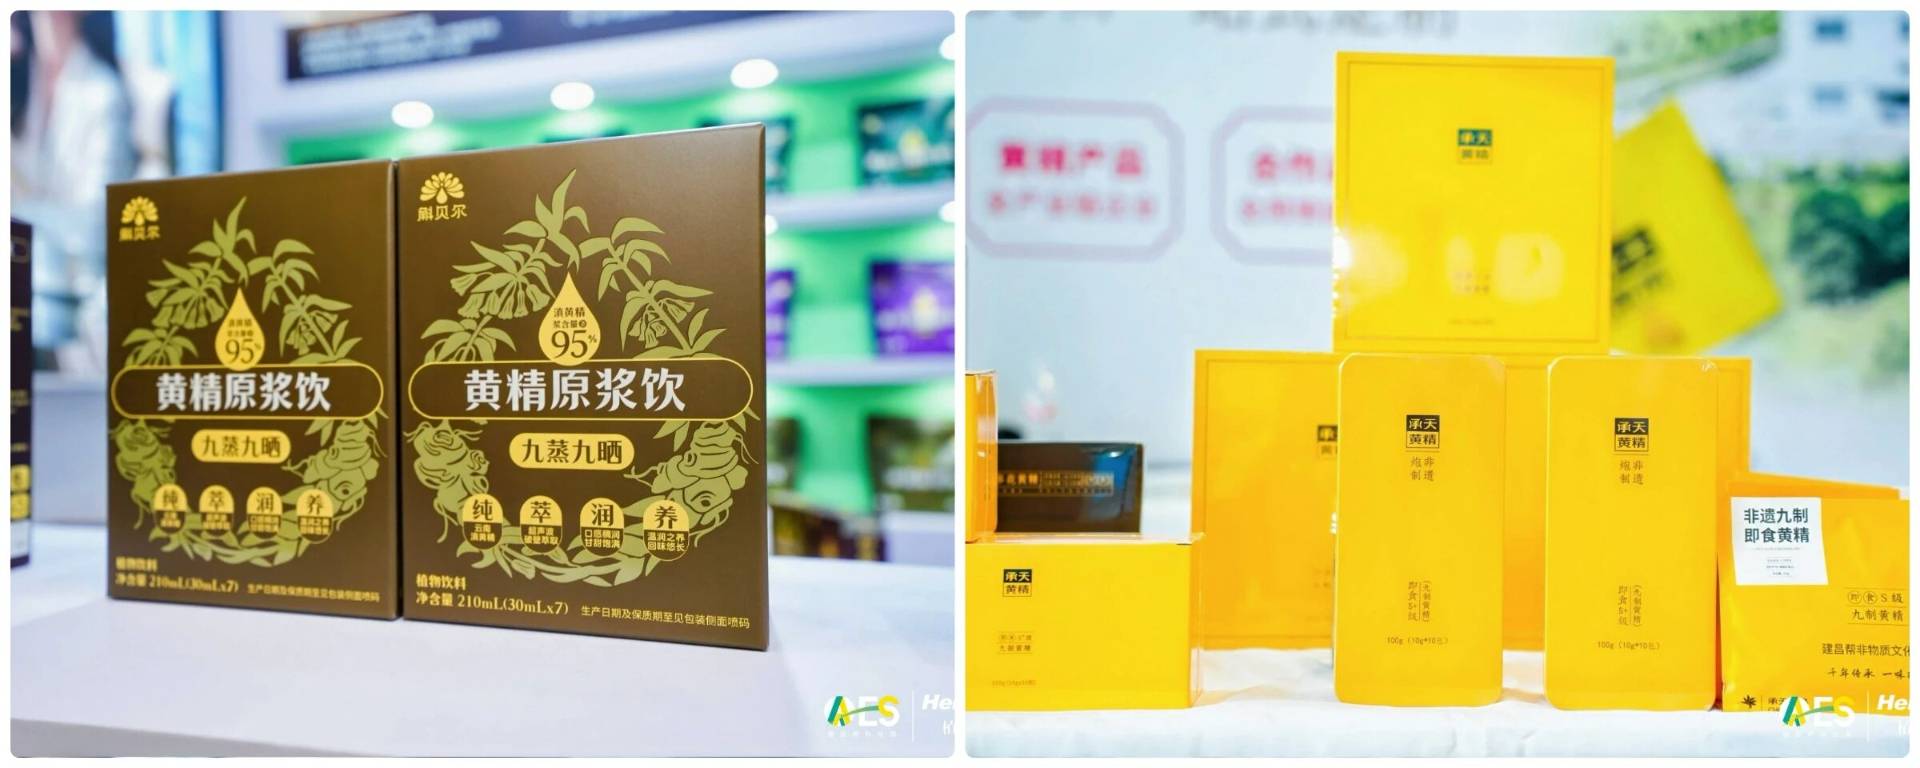
源头型企业以安徽九芙蓉、浙江禾田兴、光泽承天食品为代表,扎根九华山等黄精主产区,主打九蒸九晒黄精、黄精原浆、黄精丸/茶/膏等全系列产品,兼具代工与品牌化能力;
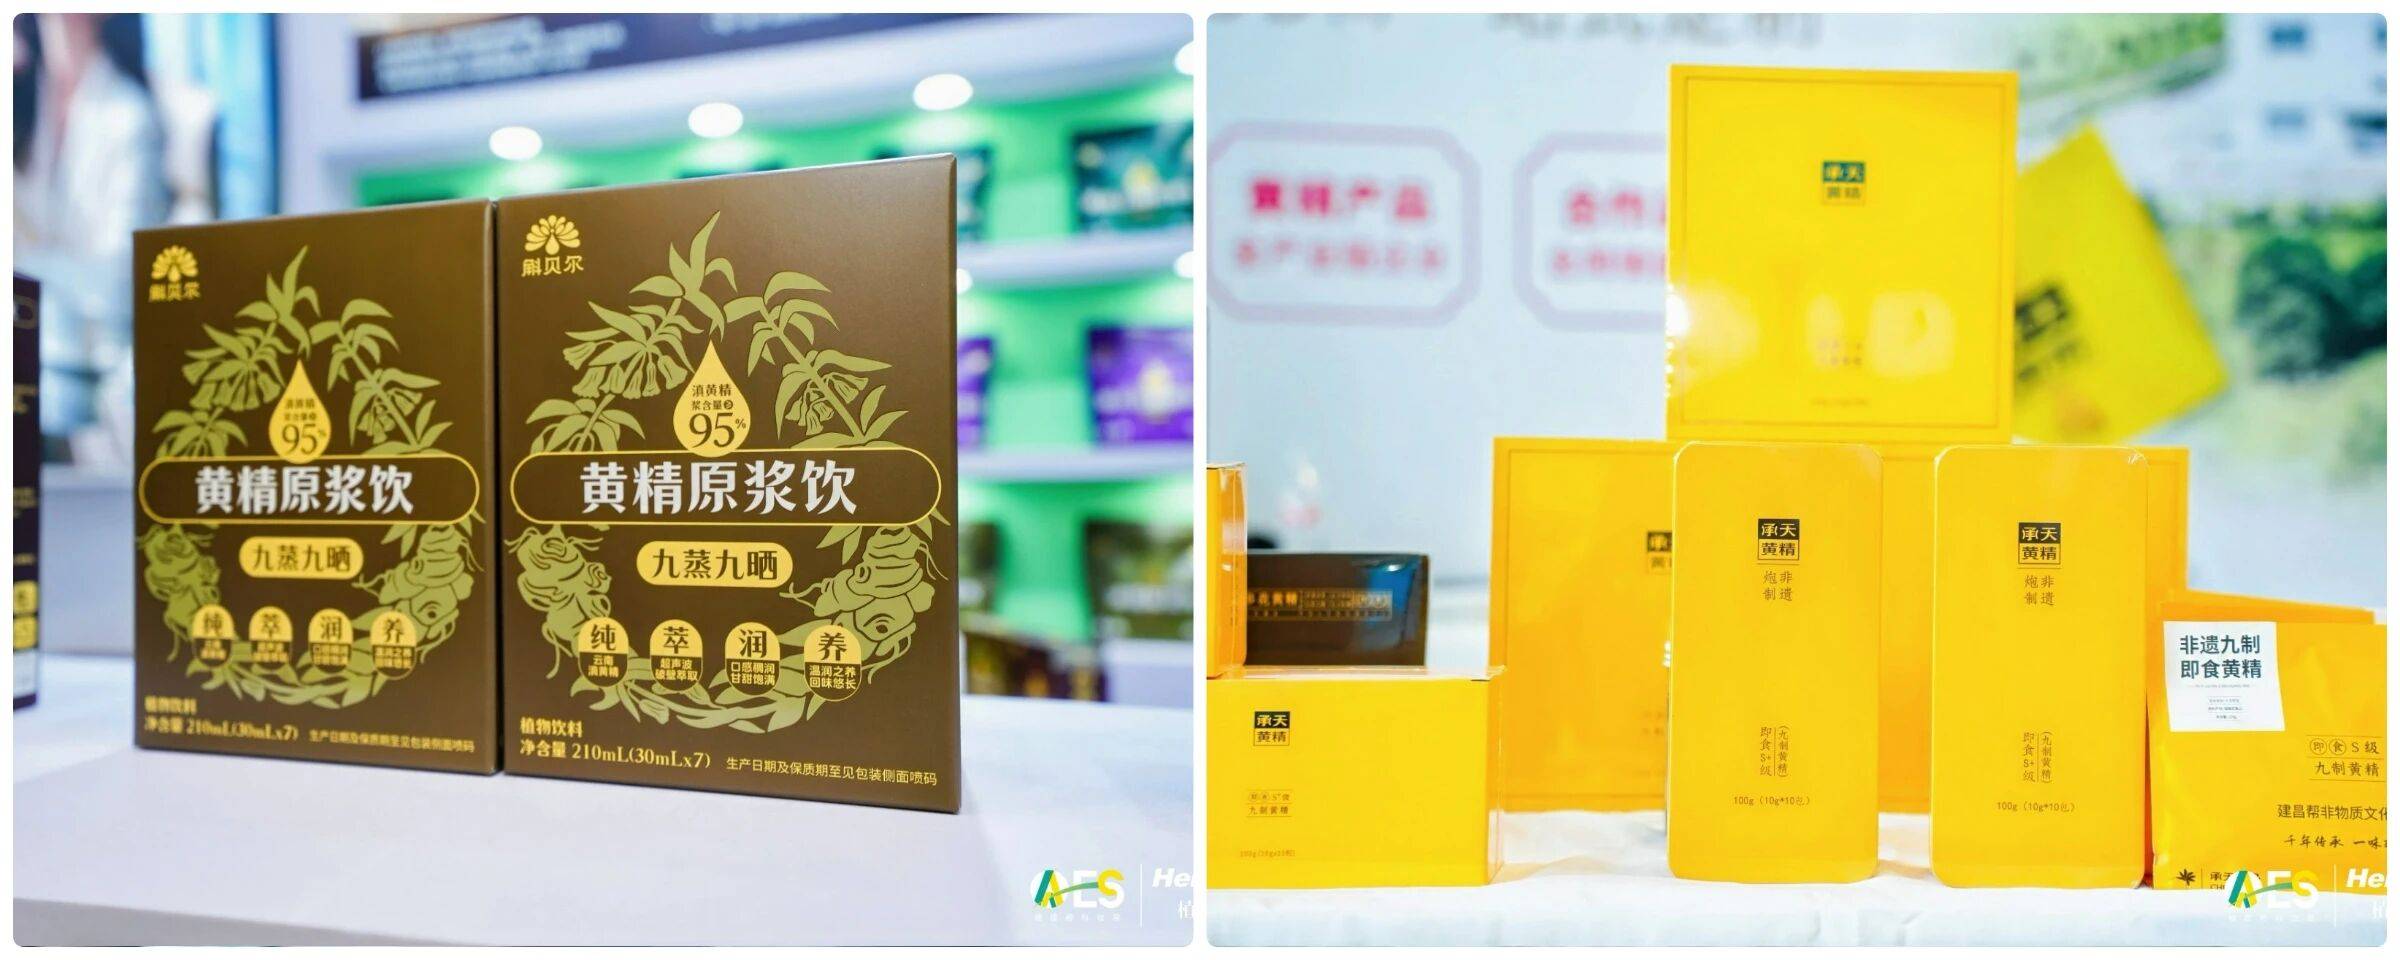
AAES2026现场黄精产品实图
图源:植提桥
原料型企业以上海拾点壹、上海兮儿、陕西慧科、黄山华绿园、安琪纽特为骨干,提供黄精粉、黄精浓缩液、发酵黄精、黄精冻干粉等标准化原料,可满足粉剂、饮品、特膳等多剂型应用需求;
深加工型企业则以中钥生物、河北一然、百环生物为代表,将黄精与发酵、益生菌、科学循证等技术结合,推出肉苁蓉黄精发酵饮、黄精益生菌发酵液、滇黄精果聚糖等创新形态,推动黄精从传统滋补原料向功能化、科技化升级。
从源头道地、精加工到深加工,多层次的原料与完成产业链工业化标准化沉淀,驱动黄精在2026年这一时间点上的爆发,然而,爆发同时伴随的危机也早已埋下。
二、黄精爆发后的暗藏危机
十倍增长的大盘之下,黄精赛道玩家呈现出分化趋势,三类企业依托不同信任逻辑分到红利。
第一梯队依托产区地标、非遗工艺,主打168-399元中高价位即食款,以产地直播、垂类达人分销、溯源可视化建立起消费信任,获得高复购;第二梯队凭借老字号品牌商誉,产品定价区间居中,适配搜索、礼赠、药房渠道,产品形态偏传统,轻量化新品爆发力不足;第三梯队为产地白牌工厂,主打39-99元大包装切片,依托投流与货架流量跑量,利润微薄,但同时伴有品质乱象,难以沉淀品牌心智。
黄精的市场爆发同时,新的乱象也跟着来了。市面上开始出现“伪九蒸九晒”,也就是只蒸了两三次就贴“九蒸九晒”标签,靠低价抢流量。
魔高一尺高一丈。工艺概念一泛滥,反而倒逼采购方和品牌方把评价标准继续升高,从原来的看外观色泽,多糖、灰分、二氧化硫、农残这些内控指标,从原来的看外观色泽,多糖、灰分、二氧化硫、农残这些内控指标,一步步延伸到原料分级、定价,从原料端进行可控标准化评定。
平台监管也在收紧。深加工黄精归入抖音药食同源定向准入类目,不再允许商家直接上架;SC生产资质、种植溯源凭证、第三方检测报告成为报批审核的硬性材料,散户、资质不全的白牌商家入场通道被收窄。
这对于黄精爆发后的长远发展而言,是一件好事。
不仅食品、药食同源领域,当市场中出现一个大爆品,紧接着伴随而来的就是一窝蜂的跟风上新、快速贴牌、蹭一波热度,收割短期热度流量进行变现,但同时也收割的是消费信任。
当黄精以十倍增速惊艳2026年的消费市场,植提桥看到的不仅是机会,还有本土原料红利本周长期主义的困境。
简单来说,药食同源爆款原料的红利,或者说任何一个爆款品类的红利,从来不是换个包装、讲个故事、套一个可复制的古法概念就能长远接住吃下的。
“流量火热的潮水退却后,才能知道谁在裸泳”。而一直在“牌桌”上的企业背后将离不开两头的把握:一头是药材基原、产区、炮制的底层规律,守住品质底线;另一头是现代食品工业、消费者场景、内容渠道的玩法,完成传统原料的普通消费落地。只懂药材不懂消费品,困在土特产里;只懂营销不懂原料根基,很容易陷入概念内卷,快速透支品类口碑。
“风物长宜放眼量”。黄精它的爆发,是本土文化、政策合规、工业技术、消费思潮、渠道变革,多重力量共振的结果。或许对所有食品行业人而言,比起急着下场做一款黄精产品,更值得思考的是:下一个具备这样禀赋的本土本草原料,是谁?我们该用什么样的品牌语言,什么样的方式驱动一个又一个的本土草本出圈,又一什么样的姿态承接爆火后的长远机会。
END